Der Kommentar
Die bisherige Debatte über die türkische Fondskrise beschreibt nur die Opferseite: 130 Fonds in Liquidation, sieben geschlossene Vermögensverwaltungsgesellschaften, 210 Milliarden Lira Nettoabflüsse seit dem 28. August, abzuwickelnde Vermögenswerte zwischen 826 und 891 Milliarden Lira und fast eine halbe Million Anleger, die nicht wissen, wann und wie viel Geld sie zurückbekommen. Die Kapitalmarktaufsicht verlängerte die Abwicklungsfrist von drei auf sechs Monate, um Vermögenswerte unter „angemessenen Marktbedingungen“ zu verkaufen. Im Klartext: Für diese Wertpapiere gibt es keinen echten Käufer.
Das ist die Verlustrechnung. Eine Gewinnrechnung wurde nie aufgestellt.
Salgados Lektion ist nicht die, die Sie vermuten
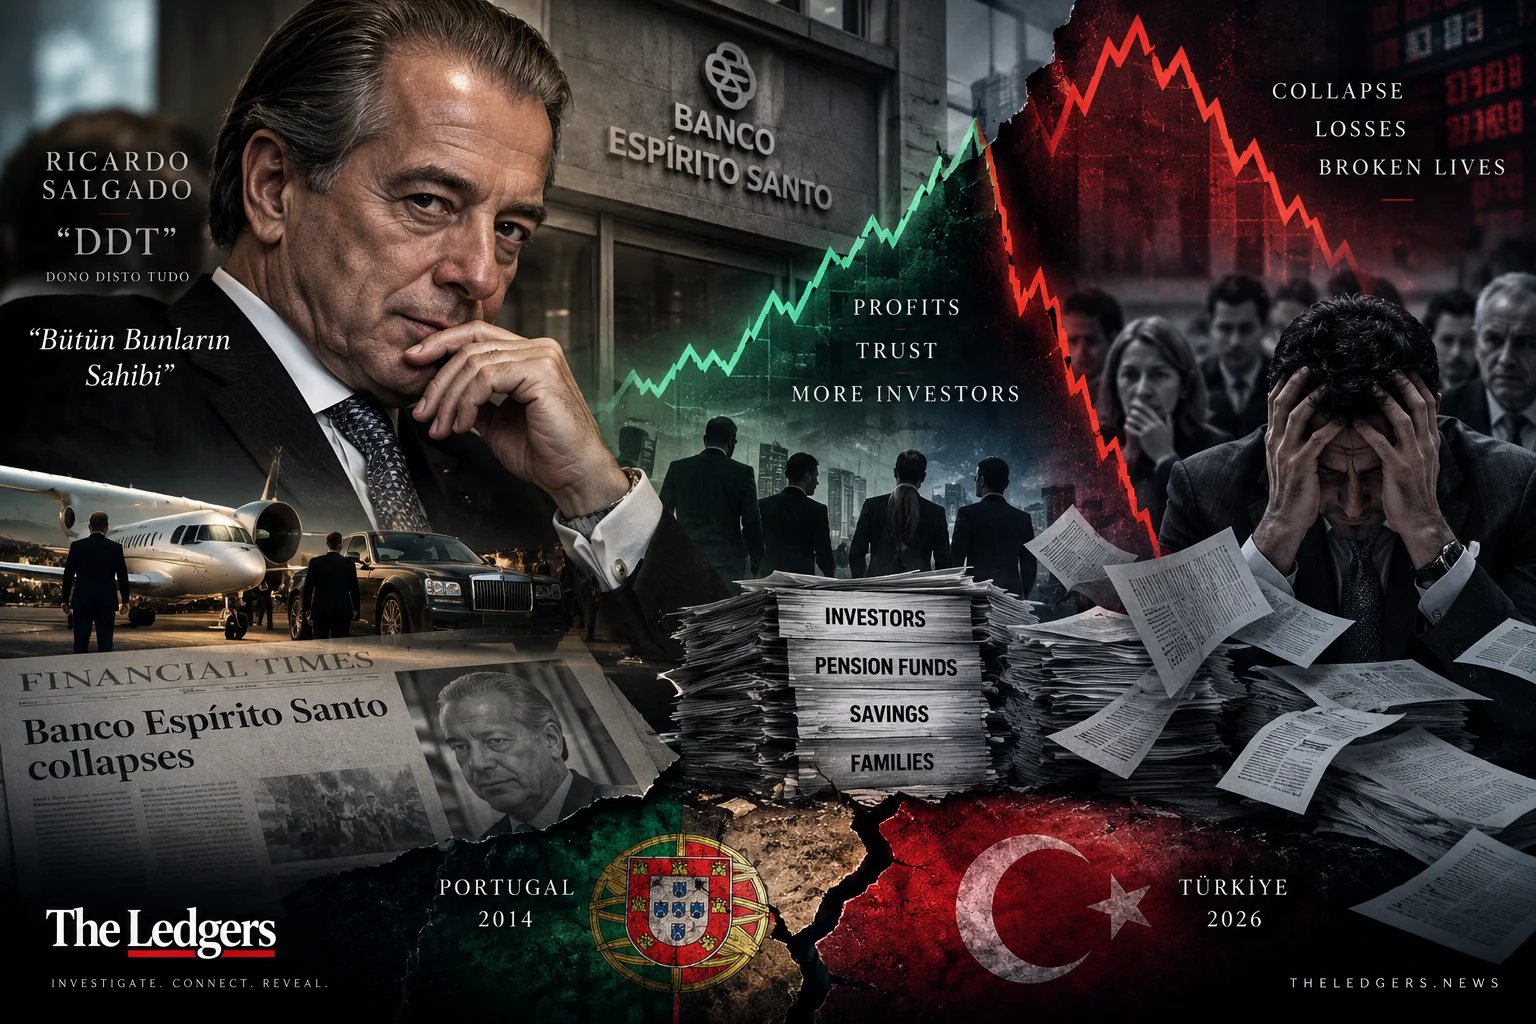
Als Banco Espírito Santo 2014 in Portugal zusammenbrach, kannte das Land Ricardo Salgado bereits unter einem Spitznamen: DDT – „Dono Disto Tudo“, der „Eigentümer von allem“. Die Presse hatte ihn nicht erfunden; er stammte aus der Familie. Salgado sah sich tatsächlich so.
Salgado war kein schlechter Banker. Ein schlechter Banker schätzt Risiken falsch ein. Salgado kalkulierte sie sehr genau – er wies nur das Risiko dem Kunden und den Gewinn der Familie zu. Die Bankkasse war zum Kredithahn für angeschlagene Unternehmen der Espírito-Santo-Gruppe geworden. Menschen, die ihre Rente einzahlen wollten, wurden am Schalter Wertpapiere von Gruppengesellschaften als „sichere Einlagen“ verkauft, obwohl intern bereits bekannt war, dass diese an Wert verloren.
Deloittes Prüfbericht von 2015 nannte dies „vorsätzliche Handlungen ruinöser Geschäftsführung“. Derselbe Bericht stellte fest, dass die Leitung zwischen Dezember 2013 und Juli 2014 einundzwanzigmal Anweisungen der portugiesischen Zentralbank missachtet hatte. Einundzwanzigmal. Das ist keine Fehlerkette, sondern eine Methode.
Salgado bezahlte die Rechnung nicht. Die Bankenrettung kostete 4,9 Milliarden Euro. Aktionäre verloren ihr Kapital, Kleinanleger mit den Wertpapieren erlitten Verluste, und öffentliche Gelder schlossen die Lücke. Salgado berief sich unterdessen jahrelang vor Gericht auf Alter und Krankheit; seine sechsjährige Haftstrafe im Fall Marquês wurde erst im Juni 2024 vom Obersten Gericht bestätigt. Zehn Jahre nach dem Zusammenbruch.
Die eigentliche Lehre lautet: Bei solchen Strukturen ist der Zusammenbruch nicht der Zeitpunkt des Raubes. Der geschah Jahre zuvor, als alle verdienten und die Kontoauszüge noch grün waren. Der Zusammenbruch zeigt nur, wer auf der Rechnung sitzen bleibt.
Wie der Mechanismus in der Türkiye funktionierte
Das entstehende Bild ist nicht kompliziert. Es ist sogar sehr einfach.
Ein Fonds baut eine große Position in einer wenig gehandelten Aktie auf. Ein großer Käufer treibt bei einem illiquiden Titel den Kurs hoch. Mit steigenden Kursen glänzen die Fondsrenditen. Werbung, Bildschirmfotos und Schlagzeilen wie „Dieser Fonds brachte 300 Prozent“ locken neue Anleger. Das neue Geld fließt in dieselbe Aktie. Der Kurs steigt erneut.
Das ist keine Anlagestrategie, sondern ein Kreislauf, der sich selbst verschlingt. Er funktioniert nur, solange die Zuflüsse stets höher sind als das Geld, das abgezogen werden soll.
Die Zahlen zeigen seine Spuren. Pusula-Fonds hielten 25,59 Prozent von Katılımevim (KTLEV); die Aktie war seit Jahresbeginn um mehr als 300 Prozent gestiegen. Dieselben Fonds erreichten 38,67 Prozent an Gündoğdu Gıda (GUNDG), mit einem Kursanstieg von über 140 Prozent. Tera-Fonds hielten 39,41 Prozent des Streubesitzes von Destek Finans Faktoring (DSTKF).
Wenn eine einzige Fondsfamilie vierzig Prozent des Streubesitzes hält, ist der Bildschirmkurs kein Marktpreis. Er ist ein Satz, den der Fonds sich selbst vorsagt.
Pusula meldete am 15. September einen Zahlungsausfall. Tera folgte am 16. September; der BIST 100 verlor über fünf Prozent, und Rücknahmeanträge erreichten an einem Tag eine Milliarde US-Dollar. Am 19. September setzte die Kapitalmarktaufsicht den Handel sämtlicher Fonds von sieben Gesellschaften aus. Gegen 38 Personen wurden Strafanzeigen wegen des Verdachts auf Marktmanipulation erstattet. Tera-Portföy-Manager İbrahim Bekçi wurde festgenommen, seine Lizenzen wurden entzogen und ein zweijähriges Handelsverbot verhängt.
Die eigentliche Frage: Wer stand auf der anderen Seite?
Niemand stellt die entscheidende Frage:
Wer verkaufte auf dem Höchststand?
Wenn eine Aktie um 300 Prozent steigt und dann abstürzt, verlieren einige Geld und andere verdienen. Dass der Kleinanleger im Fonds verliert, wissen wir. Wer zu den Gewinnern gehörte, hat bisher niemand benannt.
Wie im Fall Salgado liegt die Antwort nicht in den Bilanzen, sondern im Beziehungsgeflecht:
01 — Wem gehören die Unternehmen, auf deren Aktien sich die Fonds konzentrierten? Haben diese Personen geschäftliche, familiäre oder gesellschaftsrechtliche Verbindungen zu Eigentümern und Führungskräften der Verwaltungsgesellschaften?
02 — Verkauften Gründer und Manager eigene Aktien, während die Fonds kauften? Wenn ja, zu welchem Preis und an welchem Tag? Meldungen auf der öffentlichen Informationsplattform und Aktionärsregister können dies belegen.
03 — Führten die Unternehmen während des Kursanstiegs Barkapitalerhöhungen durch? Beschafften sie also Geld, indem sie neue Wertpapiere zu überhöhten Preisen verkauften?
04 — Wurden die aufgeblähten Aktien als Kreditsicherheiten verwendet? Wer nahm diese Kredite auf und wofür wurde das Geld ausgegeben?
05 — Wer erhielt die Beratungs-, Vermittlungs- und Verwaltungsgebühren, die Fonds an die Verwaltungsgesellschaften zahlten?
Die Antworten auf diese fünf Fragen ersetzen „Das Geld ist verdampft“ durch eine Namensliste.
Zum Schluss
Damit das System in Portugal zusammenbrach, musste Salgado nicht böswillig sein; ausreichende Macht genügte. Es brach zusammen, weil ihm niemand widersprechen konnte, niemand kontrollierte und niemand Fragen stellte, solange alle verdienten.
Auch in der Türkiye sollte die Frage nicht lauten: „Welcher Fonds ist gescheitert?“
Wohin floss das Geld, in wessen Tasche gelangte es, und wer war dabei, als es abging?
Im Fall Salgado kamen die Antworten über ein Netz verbundener Unternehmen ans Licht – allerdings zehn Jahre später, nachdem alle ihr Geld verloren hatten. Die Türkiye muss diese zehn Jahre nicht verlieren. Die Unterlagen existieren: öffentliche Meldungen, Fondsberichte, Aktionärsregister, Grundbücher und Handelsregister.
Sie bleiben nicht verborgen, weil niemand sie liest, sondern weil niemand sie nebeneinanderlegt.
Quelldokumente
00Für diese Analyse wurden keine Quellenlinks bereitgestellt.
Dossier-Aktualisierungen
Recherche läuft
Redaktioneller Recherchestatus erfasst.
Bericht veröffentlicht
Redaktioneller Hinweis
Vergleichende Analyse der Rechercheabteilung von The Ledgers. Der Vergleich belegt keine direkte Verbindung zwischen den portugiesischen und türkischen Fällen. Das Manuskript enthält keine Quellenlinks; Zahlen und rechtliche Entwicklungen wurden bei der Veröffentlichungsvorbereitung nicht unabhängig überprüft.
Antwort oder Korrektur einreichen ↗Leserkommentare
Verifizierte Mitglieder können kommentieren. Kommentare werden redaktionell freigegeben. Diskutieren Sie die Belege und vermeiden Sie persönliche Daten.
Noch keine veröffentlichten Kommentare.
Anmelden / Konto erstellen →Bleiben Sie an der Recherche dran.
Folgen Sie The Ledgers für neue Recherchen, Entwicklungen in unseren Dossiers und Videos.