SICPA ne peut clore le débat sur sa responsabilité dans l’affaire des timbres fiscaux en Turquie en rendant seulement compte de l’encre produite, des logiciels fournis ou des machines louées. Les documents examinés décrivent un rôle qui englobe toutes ces activités : SICPA se trouve au centre de l’organisation de la production et de la gestion permettant à DNS d’exécuter son marché public.
C’est le sens de la critique du « garçon de courses » formulée dans cet article : une entreprise présente dans le monde entier met ses capacités de production, sa technologie et sa gestion du personnel au service d’un marché public exécuté au nom d’un intermédiaire nouvellement créé.
Selon la correspondance, ce choix s’est aussi construit dans le cadre des efforts des dirigeants de SICPA pour protéger leurs propres revenus.
La précédente enquête de The Ledgers, publiée le 1er octobre 2026, interrogeait la réalité du retrait de SICPA du secteur des timbres fiscaux. Le contrat et les extraits de courriels du nouveau dossier d’analyse précisent les responsabilités de l’entreprise dans l’organisation mise en place par l’intermédiaire de DNS.
Selon le document de la Chambre de commerce d’Istanbul cité dans le dossier, DNS a commencé ses activités le 22 mai 2020. Le contrat avec la Monnaie nationale turque, Darphane, mentionné dans l’accord SICPA–DNS est daté du 29 juillet 2020. DNS n’avait que 68 jours d’existence lors de la signature du marché public.
L’accord préliminaire entre SICPA et DNS avait été signé le 13 juillet, soit 16 jours auparavant. L’entreprise suisse avait déjà commencé à préparer la relation commerciale et technique nécessaire à l’exécution du marché par DNS.
Dans l’extrait de courriel du 26 juin 2020, Gianni Nigro défend le maintien du centre d’impression sous le contrôle de SICPA. Il invoque notamment l’importance des opérations, des considérations stratégiques et la protection des revenus de SICPA.
La correspondance du 1er juillet expose l’objectif de sécuriser la position de l’entreprise grâce à une exclusivité avec DNS. Le même courriel décrit la chaîne de paiement prévue : Darphane facturerait les fabricants, paierait DNS, puis DNS paierait SICPA Türkiye.
SICPA savait comment fonctionnerait l’organisation faisant intervenir DNS. La correspondance montre qu’elle a participé à sa mise en place dans son propre intérêt commercial.
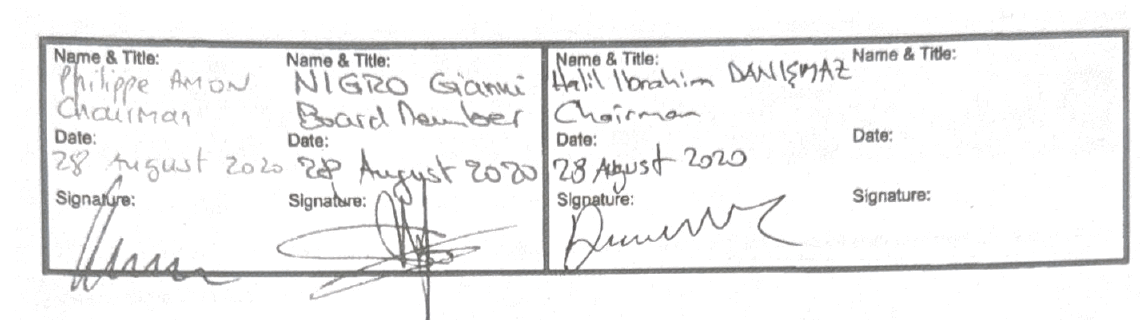
L’extrait des signatures de l’accord de coopération du 28 août 2020 identifie Philippe Amon et Gianni Nigro pour SICPA Turkey. Le signataire pour DNS est Halil İbrahim Danışmaz.
Ces signatures placent directement sur la direction de l’entreprise la responsabilité d’expliquer cette organisation.
Selon les dispositions contractuelles citées dans le dossier, DNS se procure les produits et services concernés exclusivement auprès de SICPA. Le centre d’impression et les équipements sont fournis en location. Les logiciels appartiennent à SICPA. Ses responsabilités comprennent aussi la supervision et la direction des opérations du système, ainsi que la planification des commandes, de la production, de la maintenance et des stocks.
L’accord préliminaire prévoit même que SICPA forme les inspecteurs de l’administration fiscale au nom de DNS.
DNS est la société qui a obtenu le marché public ; SICPA fournit les capacités de production, la technologie et les compétences de gestion nécessaires à son exécution.
La question adressée à SICPA ne peut donc se limiter à : « Qu’avez-vous vendu à DNS ? » La question centrale est la suivante : en assumant un rôle aussi étendu pour permettre à DNS d’exécuter son marché public, comment avez-vous évalué la contribution économique de cet intermédiaire ?
Les clauses relatives à la marque rendent cette question plus pressante.
L’accord préliminaire prévoit que les équipements de terrain portent la marque DNS. Le contrat principal autorise l’utilisation, sous la marque DNS, des équipements loués appartenant à SICPA. Toute divulgation publique par DNS de sa relation avec SICPA est soumise à l’autorisation écrite de SICPA.
SICPA prévoit contractuellement que ses propres capacités de production puissent être présentées sous la marque d’une autre société.
Le dossier contient également une disposition imposant d’informer Darphane et les fabricants que SICPA est propriétaire des logiciels. Ces clauses ne suffisent donc pas, à elles seules, à établir que la relation aurait été dissimulée à l’État. Mais la manière dont le rôle de SICPA a été expliqué au public et la fonction du nom DNS restent des questions qui appellent des réponses.
Les prix montrent pourquoi ce choix commercial mérite d’être examiné.
Dans le contrat SICPA–DNS, le prix de base de 2020 est de 19,56 TRY pour mille timbres fiscaux destinés au tabac vendu sur le marché intérieur. Le tarif appliqué aux fabricants par Darphane à compter du 15 septembre 2020 est de 39,12 TRY : exactement le double.
Pour les timbres fiscaux sur l’alcool, le tarif fabricant est de 224,06 TRY, contre un prix contractuel de base de 112,03 TRY. Pour les codes destinés à la bière et au tabac exporté, le tarif est de 24,88 TRY contre un prix de base de 6,22 TRY : quatre fois plus. Liste officielle des prix de Darphane.
Une fois actualisés à l’aide des taux d’inflation employés dans l’analyse, les prix unitaires du marché public conclu avec SICPA en 2014 sont très proches de ces prix contractuels de 2020.
Alors que SICPA maintenait des prix proches de leur niveau antérieur, les fabricants faisaient face à des tarifs plusieurs fois supérieurs. C’est précisément là que se pose la question de la valeur créée par l’intermédiaire et des services qui la justifieraient.
Un chiffre essentiel manque cependant et doit être explicitement signalé : le dossier ne contient pas le prix unitaire payé par Darphane à DNS. L’intégralité de l’écart entre le tarif fabricant et le prix contractuel de base ne peut être assimilée au bénéfice de DNS ou à une perte pour le Trésor. La part publique, les coûts et les revenus des entreprises doivent être distingués à partir des pièces de paiement.
Une allégation de préjudice pour les finances publiques a également été portée au Parlement. Le 12 janvier 2022, le député du CHP Mehmet Akif Hamzaçebi a affirmé que Darphane avait versé 400 millions de TRY à DNS, qui aurait sous-traité le travail à SICPA pour 185 millions de TRY. Le rapport entre ces montants allégués est d’environ 2,16. Au cours de la même séance, Ekrem Çelebi, intervenant pour le parti AK, a rejeté les accusations visant le ministre de l’époque. Ces chiffres ne peuvent être présentés comme des paiements audités ou comme la constatation établie d’un préjudice pour les finances publiques. Compte rendu parlementaire.
L’obligation de SICPA de rendre compte de ses actes ne disparaît pas derrière cette incertitude.
L’entreprise connaissait son propre prix de production et la chaîne de paiement prévue par l’intermédiaire de DNS. Sa correspondance évoquait la protection de ses revenus. Quel examen a-t-elle mené sur la contribution de l’intermédiaire, la justification des prix et les allégations de préjudice pour les finances publiques ?
Les éléments examinés ne contiennent aucune évaluation répondant à ces questions. Cela ne prouve pas qu’aucun examen n’a eu lieu. Mais il subsiste une lacune précise que l’entreprise doit expliquer.
La correspondance financière mérite également l’attention pour apprécier le soutien de SICPA à DNS. Le dossier cite des échanges d’octobre 2020 sur la fourniture à DNS d’une contre-garantie de 15 millions de TRY provenant des lignes de crédit de SICPA Türkiye. Au-delà de la production et de la technologie, un soutien financier était donc aussi à l’étude. Sa mise en œuvre effective et ses conditions doivent faire l’objet d’une vérification distincte.
Les protocoles de transfert de location de novembre 2022 et la correspondance de rapprochement des comptes de 2023 cités dans le dossier indiquent la poursuite de la relation SICPA–DNS. Le rôle de l’entreprise appelle donc un examen allant au-delà de l’explication d’une aide transitoire de courte durée.
Dans son communiqué du 24 avril 2026, Darphane a déclaré que la production avait lieu dans les installations d’une entreprise nationale à Manisa et qu’aucune prestation n’était obtenue d’une société d’origine étrangère. Cette déclaration concerne la situation en 2026. Les documents internes examinés couvrent la période 2020–2023.
Les pièces nécessaires pour clarifier cette période sont identifiables : le contrat Darphane–DNS, les paiements effectivement réalisés, la ventilation des coûts et les évaluations internes de SICPA sur cette relation.
Le choix commercial de SICPA devrait être soumis à la même transparence. Après avoir affecté sa technologie, ses machines et ses compétences de gestion à un marché public exécuté au nom de DNS, l’entreprise devrait expliquer son rôle dans cette organisation et l’examen qu’elle a mené.
On peut attendre d’une entreprise qui fournit aux États des systèmes de traçabilité qu’elle explique le parcours de l’argent dans sa propre relation commerciale.
La question posée à SICPA n’est plus simplement de savoir si elle a imprimé des timbres fiscaux en Turquie. Il s’agit de comprendre pourquoi elle a placé le nom DNS devant un travail qu’elle réalisait elle-même, ce qu’elle a gagné à ce choix et ce qu’elle a fait pour interroger le coût de l’intermédiaire pour la collectivité.
Sources
- The Ledgers · Précédente enquête sur les timbres fiscaux · 1er octobre 2026 ↗
- Darphane · Liste des prix du 15 septembre 2020 ↗
- Parlement turc · Compte rendu de la séance du 12 janvier 2022 ↗
- Darphane · Communiqué du 24 avril 2026 ↗
- Dossier SICPA sur les timbres fiscaux en Turquie — Analyse de nouveaux documents · 42 pages. Les six images de courriels et les 42 pages du dossier d’analyse sont présentées ci-dessous sous forme d’aperçus floutés.
Note de la rédaction
L’expression « garçon de courses » employée dans le titre constitue une appréciation éditoriale des services étendus fournis par SICPA pour le marché public exécuté au nom de DNS. Cet article repose sur les textes et les images de documents du dossier d’analyse transmis ainsi que sur les sources publiques liées. L’ensemble complet des documents originaux et les courriels dans leur format numérique natif n’étaient pas disponibles pour cet examen ; l’authenticité des documents n’a pas été entièrement vérifiée de manière indépendante. Les éléments disponibles ne prouvent pas que SICPA ait sciemment causé un préjudice aux finances publiques ou participé à une infraction. Une réponse actuelle de l’entreprise aux nouveaux éléments n’a pas non plus pu être vérifiée.
Envoyer une réponse ou une correction ↗